环境产业的智能化转型有两条路径:一是在旧业务上叠加AI工具,二是围绕AI重新定义环境产业本身。这个选择不是技术偏好问题,而是"十五五"期间每个环境企业都必须回答的根本问题。
我的判断是明确的:环境产业正在经历从AI赋能到AI原生的范式转换,这不是程度的变化,而是物种的跃迁。谁先理解并拥抱这个转换,谁就能在"十五五"期间建立结构性优势;而且随着AI加速,已经形成的优势会越来越拉开差距。
一、为什么环境产业需要AI原生,而不只是AI赋能
先看环境集团的画像。环境集团的特点是控股和运营众多环境设施,主要是污水处理厂、垃圾处理设施、自来水设施,也有部分集团运营污水管网及泵站。这些设施的共同特点是天然分散、存续期长、管理半径大。以前要靠人管理,而人员参差不齐,总体水平不高。信息化和数字化在一定程度上优化了设施端感知,但解决不了设施端决策。只有AI原生架构,才能真正实现分散设施、集中智能的管理范式。
再看环境企业常用的AI战略。绝大部分企业的AI战略,是用信息化和数字化代替智能化。这两件事不在一个层面:信息化和数字化是感知层面的集成,智能化是决策层面的系统自主。在设施运营层面,部分决策应用只限于个别单元环节,比如曝气、加药、焚烧,应用了一些机理模型;在全厂层面形成智能控制的环境设施,目前极少。在集团组织管理层面,领跑集团会制定"十五五"智能规划,但大部分是形式性规划,精神内核仍是信息化和数字化,靠点上的智能做做样子。许多集团建立了数据中台,形成了数据看板,个别形成了驾驶舱。
工具思维的根源在哪里?环境产业习惯的逻辑是先有设施、再有运营、最后看看AI能不能帮上忙。设施在先,AI在后,AI只是工具、是附属品。AI作为工具如果没有明显提高效率,就会被搁置。但AI提高的是思考决策水平,而思考和决策产生效益的前提,是决策流程的重构。
AI原生提出的是相反的秩序:从第一天起,就把AI当成产业生长的DNA。不是问AI能帮环境设施做什么,而是问三个问题——一个围绕AI构建的环境集团长什么样,一个围绕AI构建的污水厂长什么样,一个围绕AI构建的产品长什么样。
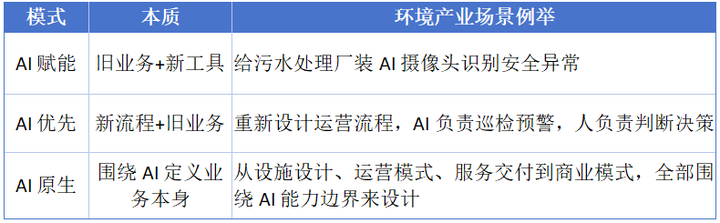
三种模式的区别可以概括如下。
| 模式 | 本质 | 环境产业场景举例 |
|---|---|---|
| AI赋能 | 旧业务加新工具 | 给污水处理厂装AI摄像头识别安全异常 |
| AI优先 | 新流程加旧业务 | 重新设计运营流程,AI负责巡检预警,人负责判断决策 |
| AI原生 | 围绕AI定义业务本身 | 从设施设计、运营模式、服务交付到商业模式,全部围绕AI能力边界来设计 |
当前,绝大多数环境企业还在信息化和数字化阶段,少数触及AI优先。整个行业距离真正的AI原生还有很大距离,但这恰恰意味着窗口期还在。
关于环境产业,有三个总体判断。
第一是分散特性。千厂万站,天然分散,来料变化大。传统模式下,用高水平管理设施的成本极高,因此绝大部分设施的优秀运营,选择加大一次投资提高容错度。只有AI原生架构,才能实现分散设施、集中智能的高效。
第二是总体非标。环境设施本质是投资企业与业主共建共有,加上属地特征,因此千厂千面,龙头企业市占率不高。标准化程度差,就要依赖边端人员判断与决策。只有AI才能实现厂级高水平治理的普及。
第三是智能已成为首要变量。"十五五"期间,环境产业的竞争不再是规模竞争、技术竞争,而是智能密度的竞争。
二、AI原生环境产业的核心内涵
可以用一个式子来定义:AI原生环境产业等于AI-First(战略层)乘以Native Intelligence(执行层)。
AI-First意味着,AI不是事后补丁,而是产业设计的默认前提。新建一个环境设施,第一个问题不再是工艺怎么选,而是AI在这个设施中扮演什么角色。Native Intelligence意味着,AI深度集成到感知层、认知层、决策层、执行层,形成智能即基础设施的架构。
与传统环境产业的物种差异,可以从五个维度看清。
| 维度 | 传统环境产业 | AI原生环境产业 |
|---|---|---|
| 起点 | 我们有什么设施,AI能帮什么 | 如果从零开始建,AI会是什么位置 |
| AI角色 | 辅助工具,可插拔 | 产业基因,不可剥离 |
| 增长方式 | 靠加设施 | 靠加杠杆 |
| 核心资产 | 物理设施 | 数据资产与AI工作流 |
| 竞争壁垒 | 规模、资质、工艺技术与关系 | 数据飞轮、智能密度与知识体系 |
行业里已经有可参照的评价工具。行业组织联合了十几家环境集团,2026年8月将正式发布《污水处理设施智能驾驶评价标准》领跑者团体标准。这个团标把污水处理厂的运营质效分成L1到L5五个级别。能够称得上AI原生的污水处理厂,在L4级别和L5级别。
当前中国污水处理整体还在信息化控制阶段,正在进入L1,少量水厂达到L2,领跑者水厂在L2-L3边缘。从L2到L3是关键跃迁,需要从单点AI应用走向系统级AI协同。L4和L5目前极少,但这正是AI原生水厂要瞄准的目标。
三、从工具思维到DNA思维
环境企业用信息化和数字化代替智能化,是工具思维最典型的表现。采购层买了系统但用不起来,培训层学会了写报告但没改变运营方式,激励层使用率上去了但运营模式没变。根源在于那份形式性的"十五五"智能规划,精神内核仍是工具,是信息化和数字化。
DNA思维要求根本性的认知转变,可以从四处入手:起点从我们有什么业务,变为如果从零开始建环境企业和环境设施、AI会是什么位置;AI角色从辅助工具变为产业基因;引入方式从采购、培训、推广,变为架构、流程、文化;成功标准从AI使用率,变为AI杠杆倍数。
有一个类比可以帮助理解。云原生用了10年成为主流,AI原生的速度会更快。云原生之所以成功,不是因为它让服务器管理变得方便,而是因为它重新定义了软件如何被构建和运行。同样,环境产业的AI原生,成功不在于让运维变得方便,而在于重新定义环境服务如何被生产和交付——数据、模型、Agent成为新的基本单元。
四、组织重构:从扩张组织到扩展智能
传统环境企业的组织架构为项目驱动和工程导向设计,存在三个AI盲区。
一是数据断层。每个厂站的运行经验散落在个人大脑和本地系统中,一个老师傅退休,二十年经验就丢了。
二是流程割裂。生产运行、设备管理、安全管理跑在不同系统里,AI无法获得全景数据。
三是权力隔离。IT管信息化、运营管生产、安全管合规,没人负责AI如何改变环境服务这个跨部门命题。
对应的三大组织转变,方向也很清楚。
从流程型系统到学习型系统:知识沉淀从靠个人积累,变为AI驱动的知识管理平台;能力提升从师徒制,变为AI实时反馈加知识图谱驱动;问题解决从依赖个人经验,变为AI辅助分析加数据驱动。
从人力堆叠到智能密度:传统模式下1个厂长加十几个运维管一个厂;AI原生模式下1个厂长,加1个工艺和1个非工艺的人员,加一组AI智能体,可以管3到10个厂且产出更高。这不是替代人,而是人机协同,让人的产出翻数倍。
从扩张组织到扩展智能:进入新区域不再需要设立分公司招聘本地团队,而是AI支撑的远程运维加轻量化本地团队;更重要的是,把智能能力沉淀为可复制、可输出的服务产品,通过产品化实现跨区域、跨客户的高速扩展,而不是传统的组织复制。
五、三条落地路径
我曾经提出AI落地环境产业有三条路径,现在用AI原生的视角重新审视。
高阶自动化,也就是工业4.0:投入大、路径长,是AI赋能阶段的成熟形态,是当前主流路径但天花板明显。
数智化:从高质量数据集进阶到智能应用的路径,是环境产业AI优先阶段的探索。我们联合龙头企业在水质全光谱(揭示全光谱与水质的联系)和供水卫星检漏(揭示L波段遥感图像与管网漏损的联系)领域尝试。还有更多跨界联系的玄妙之门等待产业来打开。
世界模型,也就是物理模型:基于高阶算法组合解决环境领域的复杂因果,是AI原生应用的高级形态,世界模型的产业应用正在污水和垃圾焚烧领域展开。
不同技术路线各有适用范围,但最终是万物智联、人机协同、跨界融合、共创分享——这四个词定义了AI原生环境产业的终极形态。
六、窗口期与六步行动路线
环境产业的AI原生化,可能比其他行业更深刻,原因有四点。分散性基础设施的特征,让环境产业中作为思考节点的人占比最大;分散的基础设施已经就绪,需要长期运营,一次智能变革收益长久;市场压力爆发,后工程化时代传统增长模式触顶,领跑者从智能化中寻求突围;政策驱动强劲,环境场景丰富,"十五五"规划明确智能化为战略方向。
如果等到AI成熟了再跟进,将失去2到3年的结构性窗口期。这个窗口期不是技术窗口,而是认知窗口。
六步行动路线,可以按顺序推进。
第一步,意识对齐。通过行业学习交流,让管理团队达成AI原生是DNA问题而非工具问题的共识。
第二步,设立架构。成立一把手牵头的AI战略委员会,设立抓落实的首席智能官角色。
第三步,搭建AI原生生态体系。包括行业智能生态伙伴、AI技术伙伴、智能产品伙伴,加入领先的行业AI生态体系,获得领先的智能生态位。
第四步,依托智能生态,激发和吸引AI原生环境人才。
第五步,搭建平台。建设AI驱动的统一知识管理平台,用高阶智能体封装专业经验。
第六步,重构模式。在特定业务领域试点AI产品化输出。
结语
环境产业正在经历产业重构。在这个过程中,智能化不是可选项,而是必选项——它是环境产业从拼规模、拼资本,转向拼智能、拼效率的核心驱动力。
面向"十五五",智能已经成为跨越资本、技术、管理的首要变量。这个变量不是加在传统业务上的工具,而是重新定义环境产业的基因。
AI原生环境产业的本质,是让环境服务进化为智能驱动的生态。这不是技术升级,这是物种跃迁。
作者:傅涛|易新智维
本文为行业技术分享,案例数据来自项目实践,仅供参考。